Vamos a ser claros: el mercado de pisos de banco ha cambiado muchísimo. Ya no existe el director de sucursal amigo que te avisa del chollo antes de colgar el cartel. Todo esto ahora lo manejan enormes fondos de inversión y servicers (inmobiliarias del banco) que tienen miles de propiedades atascadas y necesitan soltarlas rápido.
Ahí es donde entramos nosotros. Los bancos no quieren tener pisos, quieren liquidez. Les cuesta dinero mantenerlos vacíos, pagar la comunidad (a veces no la pagan) y asumir posibles okupaciones. Por eso, suelten viviendas embargadas con descuentos brutales, muchas veces por la mitad de lo que pide el vecino del tercero.
La realidad de las viviendas embargadas
A las cosas por su nombre: un piso de banco es un inmueble que alguien dejó de pagar, punto. El banco ejecuta la hipoteca y se queda con las llaves. Esto trae dos cosas muy buenas para el que tiene liquidez o capacidad de endeudamiento:
- El banco quiere vender AYER: Tienen prisa. Les arden los balances con "activos tóxicos". Si vas con una oferta firme o entras en pujas, muchas veces te la aceptan aunque sea tirando el precio a la baja.
- Te dan ellos mismos la hipoteca: A los bancos les gusta quitarse el piso de encima. Si les compras su propia vivienda, suelen abrir muchísimo la mano con la financiación (es más fácil rascar el 100% de la hipoteca aquí que en una inmobiliaria de barrio).

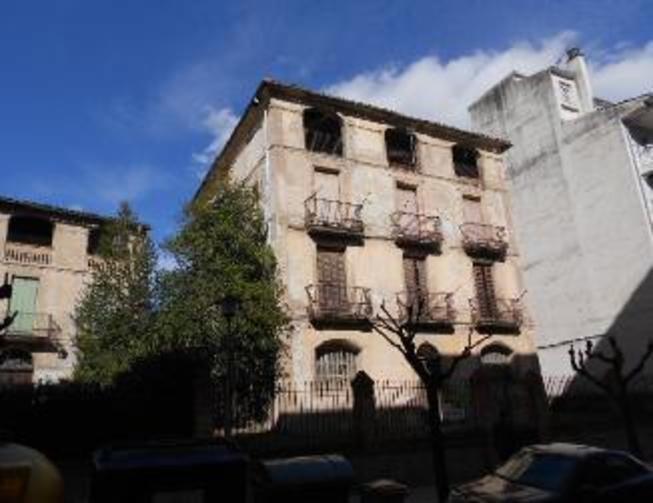
Piso
99/100- Precio
- 49.000 €
- Valoración
- 102.038 €
Rentabilidad12,3 %
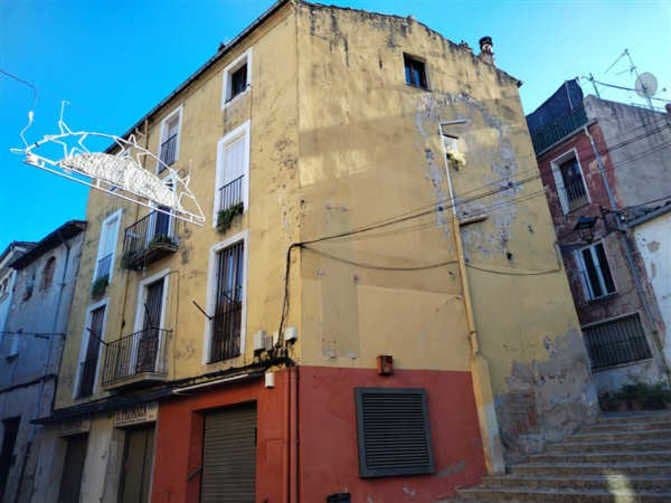
Piso
98/100- Precio
- 54.200 €
- Valoración
- 125.586 €
Rentabilidad16,5 %
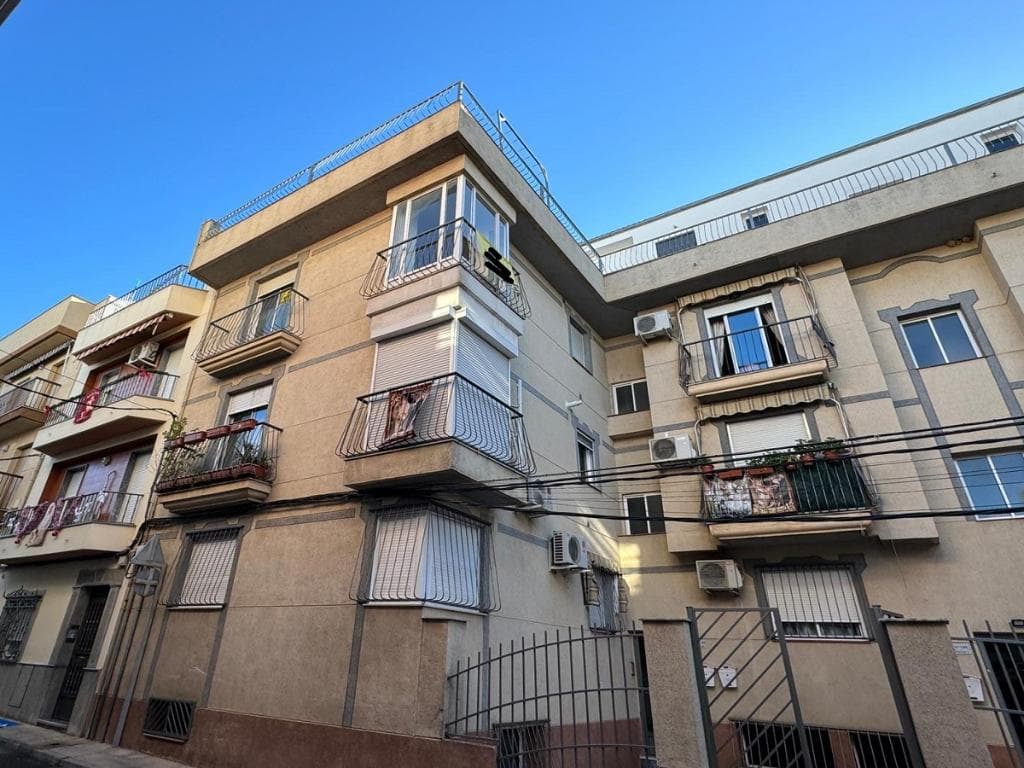
Piso
96/100- Precio
- 67.000 €
- Valoración
- 107.714 €
Rentabilidad9,3 %
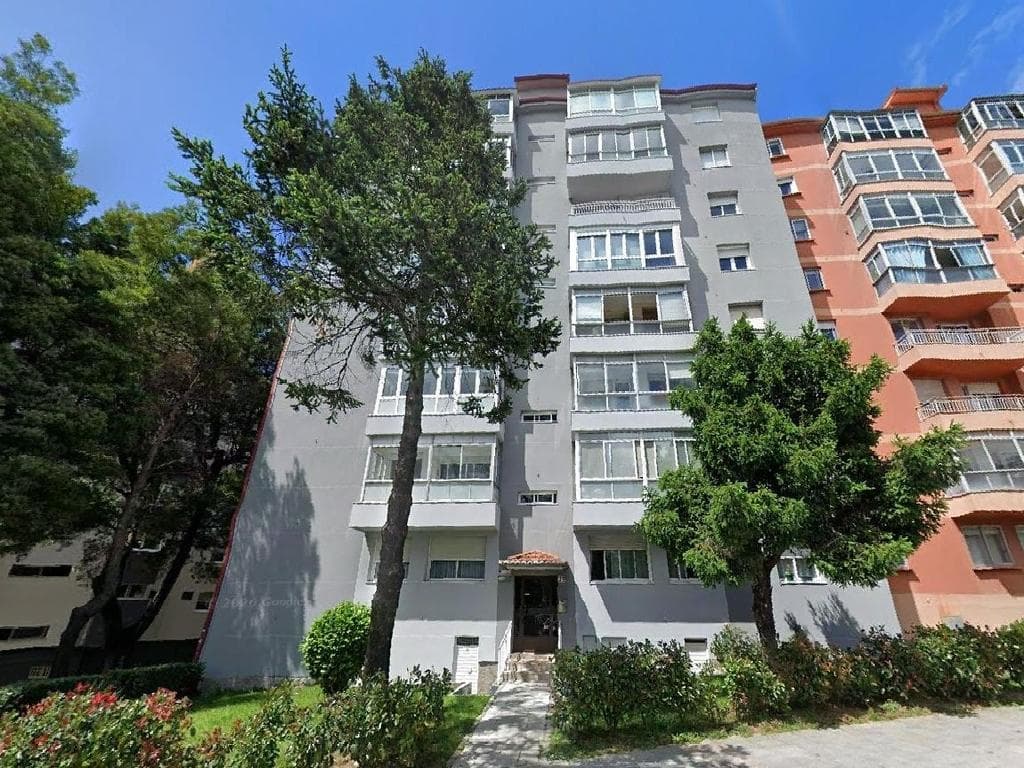
Piso
95/100- Precio
- 38.000 €
- Valoración
- 95.638 €
Rentabilidad—
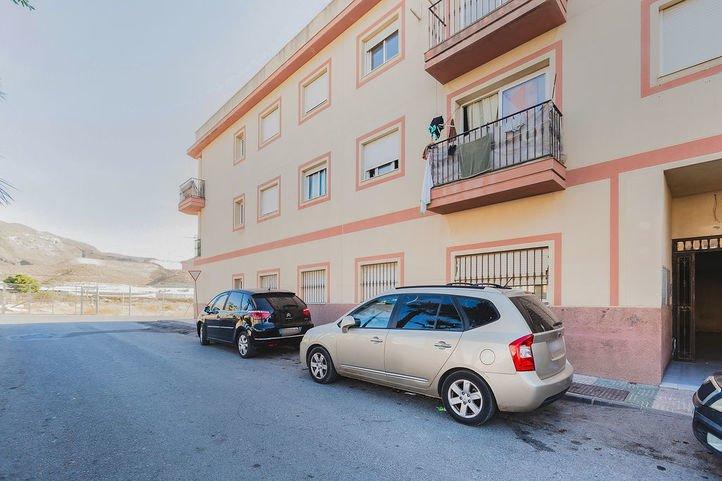
Piso
94/100- Precio
- 35.000 €
- Valoración
- 50.113 €
Rentabilidad21,6 %
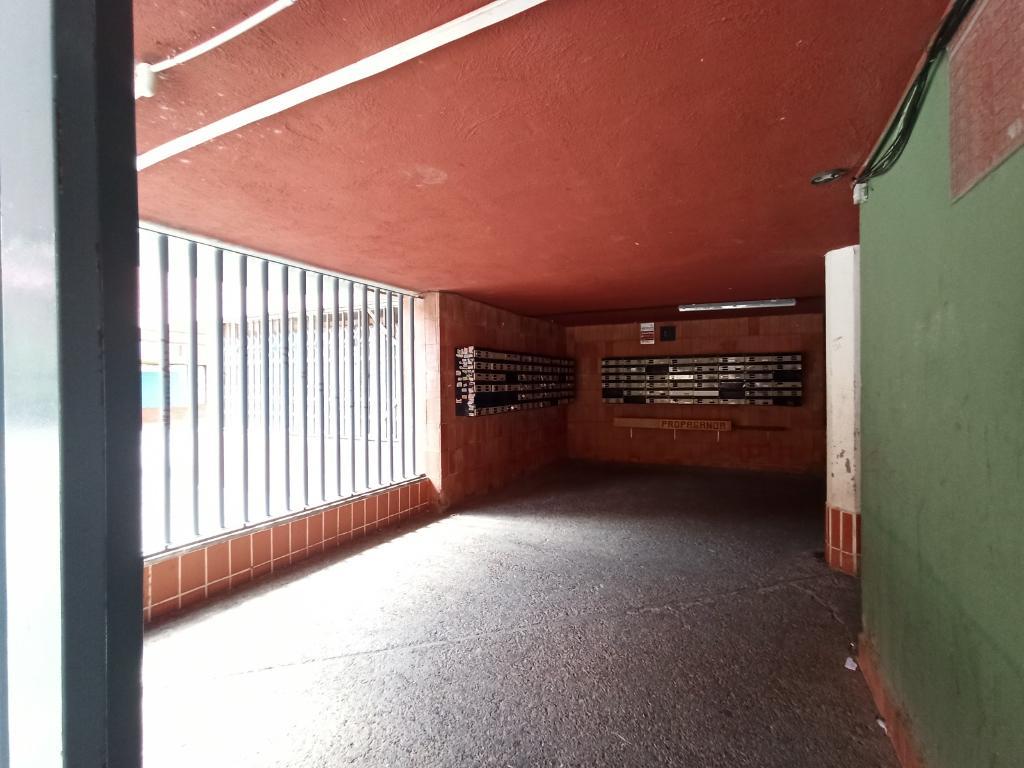
Piso
94/100- Precio
- 70.000 €
- Valoración
- 107.593 €
Rentabilidad13,6 %
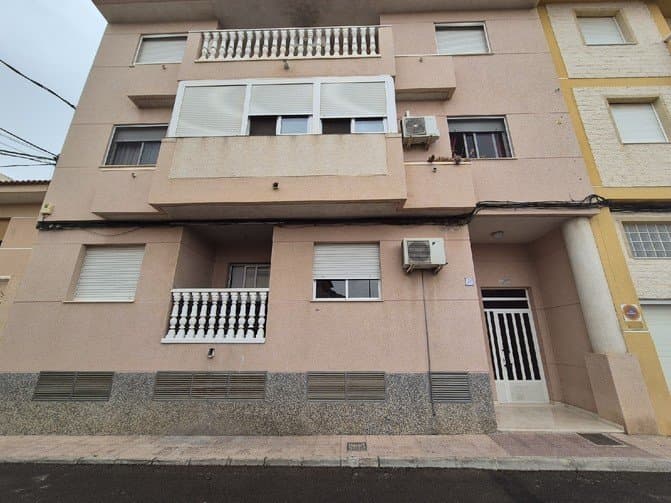
Piso
88/100- Precio
- 78.000 €
- Valoración
- 107.275 €
Rentabilidad9,5 %
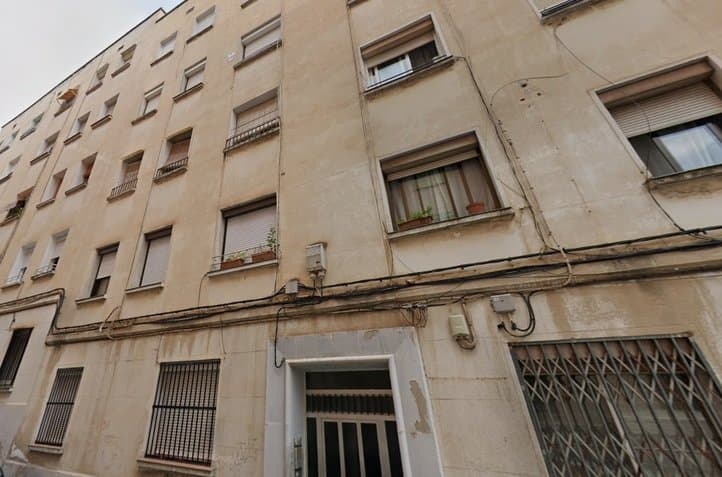
Piso
87/100- Precio
- 79.000 €
- Valoración
- 124.920 €
Rentabilidad14,1 %
Piso
86/100- Precio
- 76.030 €
- Valoración
- 117.884 €
Rentabilidad15,7 %
Piso
85/100- Precio
- 45.000 €
- Valoración
- 68.982 €
Rentabilidad17,1 %
Piso
85/100- Precio
- 46.000 €
- Valoración
- 69.065 €
Rentabilidad14,5 %
Piso
85/100- Precio
- 70.500 €
- Valoración
- 113.355 €
Rentabilidad11,2 %
Y más de 10.000 oportunidades activas analizadas con IA, actualizadas a diario.
Ver todas las oportunidadesCuidado con la letra pequeña (Lo que no te cuentan)
No todo es ir, pagar y ponerlo en alquiler al día siguiente. Si haces house flipping (comprar, reformar y vender) o buscas rentabilidad alta por alquiler, tienes que meter en el Excel sí o sí estos tres sustos habituales:
- El estado de la vivienda: Muchos llevan meses o años cerrados. A veces los antiguos dueños se llevaron hasta los enchufes y las puertas. Considera siempre un buen colchón para la reforma y gastos imprevistos.
- Comprar "con bicho": Así se le dice en el mundillo a comprar una vivienda okupada. Sí, son los pisos más baratos del mercado de lejos (descuentos del 60, 70 o incluso 80%), pero asumes tú el marrón de echar al okupa por la vía judicial y el tiempo que conlleva.
- Deudas escondidas: El banco debería dártelo limpio de hipotecas anteriores, pero a veces se "olvidan" del IBI o de las derramas de la comunidad de propietarios. Exige siempre una Nota Simple antes de soltar un euro y verifica el certificado de la comunidad.
Pisos de banco por entidad: quién vende qué
Ningún banco te vende sus pisos en la oficina: cada uno los saca por una gestora, y en los últimos años casi todas han cambiado de manos. Estas son las guías por entidad, revisadas en septiembre de 2026:
- BBVA: se venden en Haya Inmobiliaria (grupo Intrum). Guía de pisos de banco de BBVA.
- Santander: en Diglo desde abril de 2026; la cartera histórica, en Altamira.
- CaixaBank: en Solvia los adjudicados recientes y en Servihabitat la cartera antigua. Guía de pisos de banco de CaixaBank.
- Sabadell: en Solvia. Guía de pisos de banco del Sabadell.
- Sareb: lo que queda a la venta y cómo comprarlo, en Sareb en 2026.
El mapa completo, con quién es dueño de cada gestora y qué cambia eso en la hipoteca y en la negociación: qué inmobiliaria vende los pisos de cada banco.
¿Cómo cazar las verdaderas oportunidades hoy?
Si te pones a barrer a mano Haya, Servihabitat, Altamira y el BOE todas las mañanas, te vas a volver loco. Y cuando veas un precio bueno, ¿cómo sabes rápido si realmente está por debajo del mercado de esa calle concreta o te la están colando?
Para eso nació RadarPro. Nos conectamos a las fuentes, evaluamos el precio real de tu ciudad usando nuestra IA inmobiliaria y te decimos: "Oye, este piso ha salido y está un 40% por debajo del mercado de su código postal". Así tú solo filtras, visitas y negocias sin perder semanas mirando anuncios engañosos.