
Unicaja Banco est le fruit de l'intégration de plusieurs établissements financiers du sud de l'Espagne, dont l'historique Monte de Piedad de Málaga, Caja Jaén et, plus récemment, Liberbank. Ce parcours a laissé dans son bilan un portefeuille de biens immobiliers adjugés à la concentration géographique très particulière : l'Andalousie (surtout Malaga, Grenade, Jaén et Almería), l'Estrémadure, la Castille-La Manche et, avec l'intégration de Liberbank, également certaines zones des Asturies et de la Cantabrie ; ceux de Castille-et-León sont arrivés avec EspañaDuero, qu'Unicaja a absorbée en 2018.
Pour l'investisseur qui opère dans ces zones, le catalogue d'Unicaja est une source de biens qui mérite une attention systématique. Les décotes sont réelles, les conditions de financement peuvent être avantageuses auprès de la banque elle-même et le processus d'achat, malgré ses particularités, reste maîtrisable avec les bonnes informations.
Comment est géré le portefeuille de biens d'Unicaja
Unicaja gère ses biens immobiliers adjugés principalement par l'intermédiaire de sa filiale immobilière et d'accords avec des servicers externes. Contrairement à certains établissements qui ont entièrement externalisé la gestion de leurs actifs auprès de grands servicers, Unicaja a conservé une partie du contrôle interne de son portefeuille : certains biens sont commercialisés directement par la banque et d'autres par des intermédiaires.
Les voies d'accès à l'inventaire d'Unicaja sont les suivantes :
- Le portail immobilier de la banque : la rubrique immobilière du site officiel d'Unicaja (unicajabanco.es), où la banque publie une partie de son portefeuille de biens adjugés avec un prix de vente direct. Elle n'est pas toujours parfaitement à jour, mais c'est le point de départ le plus direct.
- Idealista et Fotocasa sous le nom de la banque : Unicaja publie certains de ses biens sur les portails généralistes, identifiés comme vendus par une banque. Filtrer par vendeur « Unicaja » sur ces portails permet de voir une partie de l'inventaire.
- Les agences immobilières agréées : Unicaja a des accords avec des agences locales qui commercialisent ses biens en exclusivité ou en collaboration. Ces agences ont accès à des biens absents des portails publics. Contacter les agences immobilières au plus gros volume dans les provinces où le portefeuille d'Unicaja est le plus concentré (Malaga, Grenade, Jaén) est une voie d'accès complémentaire.
- La direction des actifs immobiliers de la banque : pour les achats en volume ou les investisseurs intéressés par plusieurs biens, certains établissements prévoient un contact direct avec leur département des actifs. Dans le cas d'Unicaja, les grandes agences bancaires des provinces clés peuvent faciliter le contact avec l'équipe de gestion des actifs.
Les provinces où les biens sont les plus concentrés
La géographie du portefeuille d'Unicaja reflète son origine historique de réseau de caisses d'épargne du sud. Les provinces à la plus forte densité de biens :
- La province de Malaga : la plus représentative. Des biens dans la capitale, sur la Costa del Sol (Marbella, Estepona, Fuengirola, Torremolinos), dans l'Axarquía, la Serranía de Ronda et les communes de l'intérieur. Une typologie très variée : appartements touristiques, logements résidentiels, maisons individuelles, locaux commerciaux et même terrains.
- Grenade et Almería : la deuxième concentration en importance. À Grenade, en ville, dans l'aire métropolitaine (Armilla, Albolote, Maracena), sur la Costa Tropical et dans les Alpujarras. À Almería, aussi bien dans la capitale que dans les communes du Poniente almeriense (l'ouest de la province).
- Jaén, Cadix et Huelva : un portefeuille plus réduit mais présent, surtout dans les capitales de province et les grandes communes.
- L'Estrémadure (Cáceres et Badajoz) : l'héritage de l'ancienne Caja de Extremadura. Des biens dans les capitales de province et dans des communes moyennes comme Mérida, Plasencia ou Don Benito.
- Les Asturies et la Cantabrie (héritage de Liberbank) : des biens issus de l'intégration, en volume moindre qu'en Andalousie. Oviedo, Gijón, Santander et les communes côtières des deux régions.
Les conditions de financement direct avec Unicaja
L'un des avantages historiques des saisies bancaires est que la banque vendeuse peut proposer des conditions de financement préférentielles sur ses propres biens. Unicaja ne fait pas exception. Les conditions concrètes varient selon le profil de l'acheteur et le bien, mais les fourchettes habituelles pour l'achat de ses propres biens sont les suivantes :
- Un financement jusqu'à 100 % du prix de vente (ou jusqu'à la valeur d'expertise, la plus basse des deux) pour les acheteurs qui présentent une bonne solvabilité. C'est particulièrement intéressant, car sur le marché général les banques prêtent à peine 80 %, et 70 % pour une résidence secondaire.
- Des taux d'intérêt bonifiés sur ses biens, comme levier de vente. Pas toujours, et il faut comparer avec d'autres offres du marché, mais pour certains biens et à certains moments de l'année, les taux proposés peuvent être comparables à ceux du marché, voire meilleurs.
- Des frais de dossier réduits ou supprimés pour certains biens en portefeuille depuis longtemps, que la banque est plus pressée de liquider.
- Des durées de remboursement jusqu'à 30 ans pour un acheteur personne physique qui remplit les conditions.
Il ne faut pas supposer que le financement d'Unicaja sur ses propres biens est automatiquement la meilleure option. Il faut le comparer avec d'autres offres bancaires ou passer par un courtier en crédit immobilier. Mais c'est bien un point de départ de négociation que le marché classique de l'ancien n'offre pas.
Comment analyser un bien d'Unicaja avant de faire une offre
Les biens bancaires en général, et ceux d'Unicaja en particulier, présentent des caractéristiques précises que l'investisseur doit vérifier :
- La situation d'occupation : certains biens sont libres de tout occupant, d'autres sont encore occupés par le débiteur d'origine ou par un locataire. L'annonce de la banque ne l'indique pas toujours très clairement. Vérifiez-le toujours en visitant le bien avant de signer quoi que ce soit, en particulier sur la Costa del Sol, où les cas d'occupation sont très variés.
- L'état physique réel : les photos des portails de la banque ne reflètent pas toujours l'état actuel du bien, surtout s'il est en portefeuille depuis longtemps. Un bien resté vide pendant 3 ans dans une zone humide du littoral peut présenter de l'humidité, des problèmes d'installations et des dégradations qui ne sautent pas aux yeux dans l'annonce.
- Les dettes de copropriété : l'acheteur d'un bien bancaire peut hériter de dettes de copropriété antérieures. La loi limite la responsabilité de l'acheteur aux 3 dernières années et à l'année en cours (article 9.1.e de la Ley de Propiedad Horizontal, la loi espagnole sur la copropriété), mais il faut le vérifier sur le certificat de la copropriété.
- L'IBI et les taxes municipales : vérifiez que la banque a payé l'IBI (la taxe foncière locale) des dernières années. Si l'acte de vente est signé sans preuve que l'IBI est à jour, l'acheteur peut être sommé de le payer.
- L'expertise : si la banque finance 100 % du prix de vente mais que ce prix est déjà celui du marché (sans vraie décote), l'opération n'a pas de marge. Vérifiez toujours la valeur de marché réelle du bien en le comparant avec des logements équivalents du même secteur, indépendamment de ce que dit l'expertise de la banque.
Négocier le prix : quelle marge de manœuvre ?
Les biens bancaires ne s'achètent pas toujours au prix affiché. La marge de négociation dépend de plusieurs facteurs :
Le temps que le bien a passé en portefeuille est le facteur le plus important. Un bien qu'Unicaja essaie de vendre depuis 3 ou 4 ans offre beaucoup plus de marge qu'un bien qui vient d'entrer au catalogue. Les biens aux complications déclarées (travaux à prévoir, dettes de copropriété, zone d'accès difficile) ont aussi plus de marge, parce que la demande est plus faible.
Le moment de l'année compte aussi : la fin de l'année (clôture des comptes et objectifs de liquidation) et le troisième trimestre (avec la pression de réduire le stock avant la fin de l'année) sont généralement les périodes où la banque accepte de meilleures conditions. Une décote de 5 à 15 % sur le prix affiché est une fourchette habituelle pour les biens présents depuis longtemps en portefeuille, quand on a de bonnes raisons de demander une baisse.
Ressources associées : pour une vision complète du marché des saisies bancaires en Espagne et des principaux servicers, le guide des saisies bancaires est le point de départ. Si la Costa del Sol vous intéresse comme zone d'investissement où Unicaja a un gros portefeuille, l'article sur les meilleures villes où investir analyse Malaga en profondeur. Pour les biens financés à 100 % par la banque, l'article sur le financement à 100 % des saisies bancaires explique comment tirer parti de ce mécanisme.
Saisies bancaires disponibles en ce moment
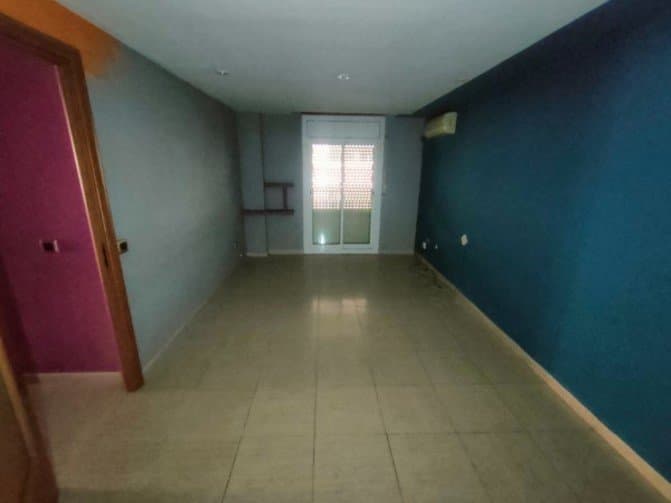
Unicaja vend sur son propre portail et n'est pas sur RadarPro. Voici des saisies bancaires d'autres servicers, avec la décote de chacune par rapport au prix du marché de son secteur.
Appartement
99/100- Prix
- 49 000 €
- Estimation
- 102 038 €
Rendement12,3 %
Appartement
98/100- Prix
- 54 200 €
- Estimation
- 125 586 €
Rendement16,5 %
Appartement
96/100- Prix
- 67 000 €
- Estimation
- 107 714 €
Rendement9,3 %
Appartement
95/100- Prix
- 38 000 €
- Estimation
- 95 638 €
Rendement—
Achetez avec des données, pas à l'intuition
RadarPro associe calculs algorithmiques et intelligence artificielle pour analyser le marché et repérer les meilleures opportunités immobilières.
Créer un compte gratuit →
