
Kutxabank e Ibercaja sono due banche regionali che hanno qualcosa in comune: sono nate dalla fusione di storiche casse di risparmio con un forte radicamento geografico e, di conseguenza, hanno accumulato portafogli di immobili aggiudicati con una concentrazione geografica molto specifica. Kutxabank nei Paesi Baschi, in Navarra e un po’ in Cantabria. Ibercaja in Aragona, nella Rioja, a Guadalajara e in alcune zone di Castiglia e León.
Per chi investe in queste zone, conoscere questi due attori è fondamentale. I loro immobili aggiudicati sono meno conosciuti di quelli di Sareb (la «bad bank» spagnola) o di Haya Real Estate (oggi integrata in Solvia), e in pratica questo significa meno concorrenza. E il fatto di essere banche regionali radicate fa sì che abbiano immobili in mercati che i grandi servicer nazionali di solito non considerano una priorità.
Kutxabank: la cassa basca con un portafoglio concentrato in Euskadi
Kutxabank è nata nel 2012 dall’integrazione di tre casse basche: BBK (Bilbao Bizkaia Kutxa), Kutxa (di Gipuzkoa) e CajaVital (di Álava). La fusione ha significato anche integrare i portafogli di immobili aggiudicati delle tre, con una concentrazione geografica quasi esclusiva nei Paesi Baschi.
L’inventario immobiliare di Kutxabank nel 2026 comprende soprattutto:
- Appartamenti residenziali a Bilbao e nella sua area metropolitana (soprattutto sulla riva sinistra, la Margen Izquierda: Barakaldo, Sestao, Santurce).
- Appartamenti a San Sebastián e nei comuni di Gipuzkoa (Pasaia, Errenteria, Arrasate).
- Abitazioni a Vitoria-Gasteiz e nei centri della provincia di Álava.
- Una parte di portafoglio proveniente dalla Navarra, per la presenza storica di Kutxa a Pamplona e nel nord della Navarra.
- Locali commerciali e capannoni industriali nei comuni industriali delle tre province.
Come accedere al catalogo di Kutxabank
Kutxabank non vende direttamente i suoi immobili: il suo portafoglio lo gestisce e lo vende Servihabitat. La via d’accesso è:
- Portale immobiliare di Kutxabank: il link «Portal inmobiliario» del sito della banca porta alla sezione di Kutxabank sul sito di Servihabitat. È il punto di partenza più diretto.
Le condizioni di finanziamento di Kutxabank sui propri immobili
Kutxabank ha condizioni agevolate per l’acquisto dei propri immobili. Le caratteristiche abituali nel 2026:
- Finanziamento fino al 100% del prezzo di vendita per gli acquirenti con solvibilità dimostrata, contro l’80% standard del mercato.
- Commissione di apertura ridotta (in alcuni casi eliminata) come incentivo aggiuntivo.
- Durate di rimborso fino a 30 anni per le persone fisiche con un profilo creditizio adeguato.
- Tassi d’interesse che, per alcuni immobili in portafoglio da tempo, possono essere agevolati come leva per liquidarli.
Come sempre con il finanziamento bancario sugli immobili della banca stessa: bisogna confrontare queste condizioni con il mercato dei mutui in generale. La banca ha interesse a chiudere la vendita e, anche se le sue condizioni possono essere buone, un broker ipotecario può trovare un’offerta alternativa uguale o migliore con meno prodotti abbinati.
Ibercaja: la banca della valle dell’Ebro
Ibercaja Banco nasce dalla Caja de Ahorros y Monte de Piedad de Zaragoza, Aragón y Rioja (ZARAGOZA, fondata nel 1876). Ha assorbito anche Caja Badajoz, Caja de la Inmaculada de Aragón e altri istituti minori durante la ristrutturazione del settore delle casse di risparmio. Il risultato è una banca con una forte presenza in Aragona, nella Rioja, a Guadalajara e in parte della Castiglia e León.
Il portafoglio immobiliare di Ibercaja riflette questa geografia. Gli immobili si concentrano a:
- Saragozza città e area metropolitana: la concentrazione più densa. Immobili in tutti i quartieri di Saragozza (Delicias, Las Fuentes, Torrero, Oliver, el Arrabal) e nei comuni dell’area metropolitana (Utebo, Cuarte, La Puebla de Alfindén, Zuera).
- Il resto dell’Aragona: comuni delle province di Huesca e Teruel, soprattutto quelli economicamente più grandi (Huesca città, Monzón, Jaca, Teruel città). Prezzi molto bassi e rendimenti potenzialmente molto alti, ma mercati dell’affitto meno profondi.
- La Rioja (Logroño e i comuni della Rioja Baja): Logroño ha una domanda di affitto solida per il suo ruolo di capoluogo di una comunità autonoma con una sola provincia, con funzioni universitarie e amministrative. Prezzo tra 1.200 € e 1.700 €/m². Rendimenti dal 6% al 7,5% nelle operazioni migliori.
- Guadalajara: comune nell’area d’influenza di Madrid, con una domanda di affitto da parte dei lavoratori del Corredor del Henares (il corridoio industriale e logistico tra Madrid e Guadalajara). Prezzo tra 1.200 € e 1.600 €/m². Alta domanda di affitto per la concentrazione industriale e logistica del Corredor.
Come accedere al catalogo di Ibercaja
- Portale degli immobili aggiudicati di Ibercaja: la banca pubblica il suo inventario insieme a Solvia: il «Portal inmobiliario» del suo sito ufficiale porta al portale di Solvia. Filtri per tipo di immobile, comunità autonoma e prezzo. Il catalogo è più aggiornato di quello di alcuni istituti più piccoli e permette di chiedere informazioni direttamente online.
- Idealista e portali generalisti: Ibercaja pubblica parte del suo inventario sui portali generalisti con il nome della banca. Filtrare per venditore su Idealista o Fotocasa permette di vedere gli immobili di Ibercaja presenti su quella piattaforma.
- Agenzie locali a Saragozza e Logroño: la rete di agenzie che collaborano con Ibercaja in Aragona e nella Rioja è un canale complementare per gli immobili che non compaiono sul portale pubblico.
Trattativa e margine sugli immobili di Kutxabank e Ibercaja
I fattori che aumentano il margine di trattativa: immobili in portafoglio da più di 2 anni senza essere venduti (si possono individuare verificando la data di iscrizione al Catasto o chiedendo direttamente alla banca), immobili con qualche complessità non strutturale (bisogno di una ristrutturazione estetica, debiti condominiali gestibili, situazione documentale che richiede qualche pratica) e acquisti di più immobili contemporaneamente, che permettono di trattare come pacchetto.
La fascia di sconto sul prezzo pubblicato che è ragionevole chiedere sugli immobili in portafoglio da tempo: tra il 5% e il 15%, secondo il tempo in portafoglio e le condizioni dell’immobile. La fine dei trimestri e la chiusura dell’esercizio sono i momenti migliori per trattare.
Un’opportunità specifica: il triangolo Saragozza-Logroño-Guadalajara
Per chi cerca un mercato con fondamentali solidi, buoni prezzi d’acquisto e meno concorrenza di Madrid o Barcellona, il «triangolo» formato da Saragozza, Logroño e Guadalajara (collegate tra loro e con Madrid da autostrade e dall’AVE, l’alta velocità spagnola) merita un’attenzione particolare. Le tre città hanno una domanda di affitto legata all’industria e alla logistica, prezzi d’acquisto tra i più bassi delle rispettive categorie e portafogli di immobili bancari di Ibercaja con sconti reali.
Ibercaja conosce questi mercati meglio di qualsiasi altro attore: ci lavora da decenni. E questo significa che sia i suoi immobili sia le sue condizioni di finanziamento sono calibrati su queste zone in un modo che i grandi servicer nazionali non possono replicare.
Risorse correlate: per le case economiche a Saragozza in particolare, l’articolo su come investire a Saragozza copre zone e strategie. Per le case di altre banche nazionali, la guida alle case delle banche in Spagna include tutti i principali servicer. Se ti interessa anche il mercato delle aste nell’area d’influenza di Ibercaja, la guida alle aste giudiziarie copre la procedura per qualsiasi provincia.
Case delle banche disponibili adesso
Il portafoglio di Kutxabank lo vende Servihabitat, mentre Ibercaja vende il suo insieme a Solvia. Queste sono case delle banche di diversi servicer, ciascuna con il suo sconto sul prezzo di mercato della zona.
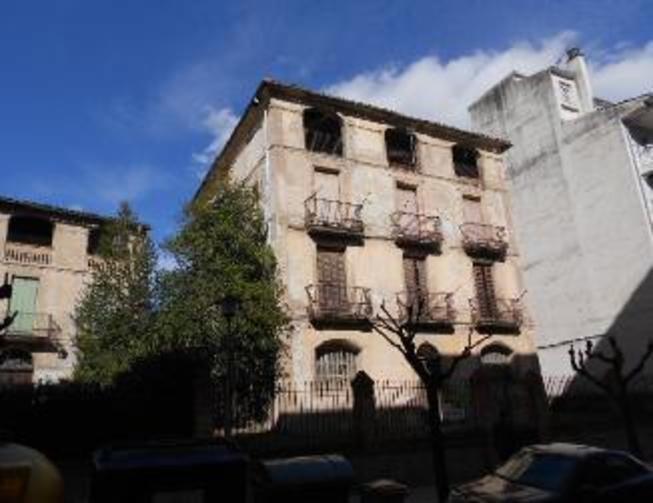
Appartamento
99/100- Prezzo
- 49.000 €
- Valutazione
- 102.038 €
Rendimento12,3%
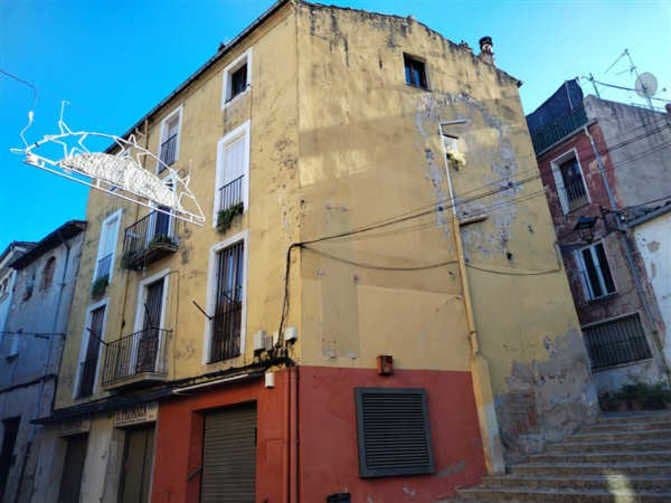
Appartamento
98/100- Prezzo
- 54.200 €
- Valutazione
- 125.586 €
Rendimento16,5%
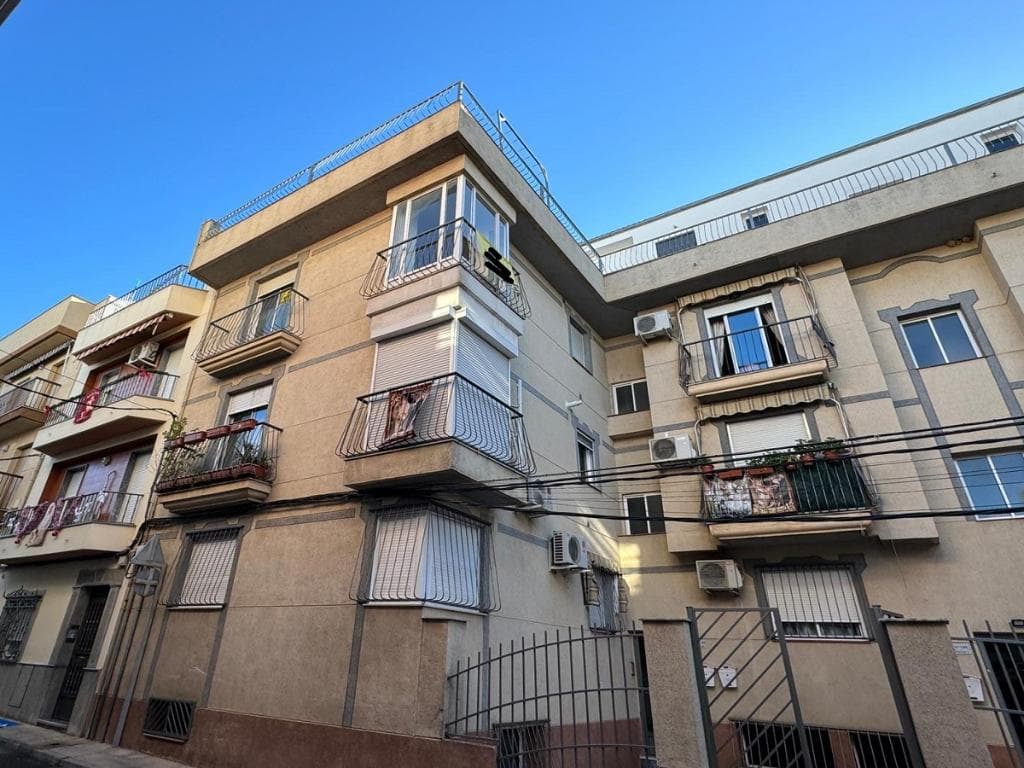
Appartamento
96/100- Prezzo
- 67.000 €
- Valutazione
- 107.714 €
Rendimento9,3%
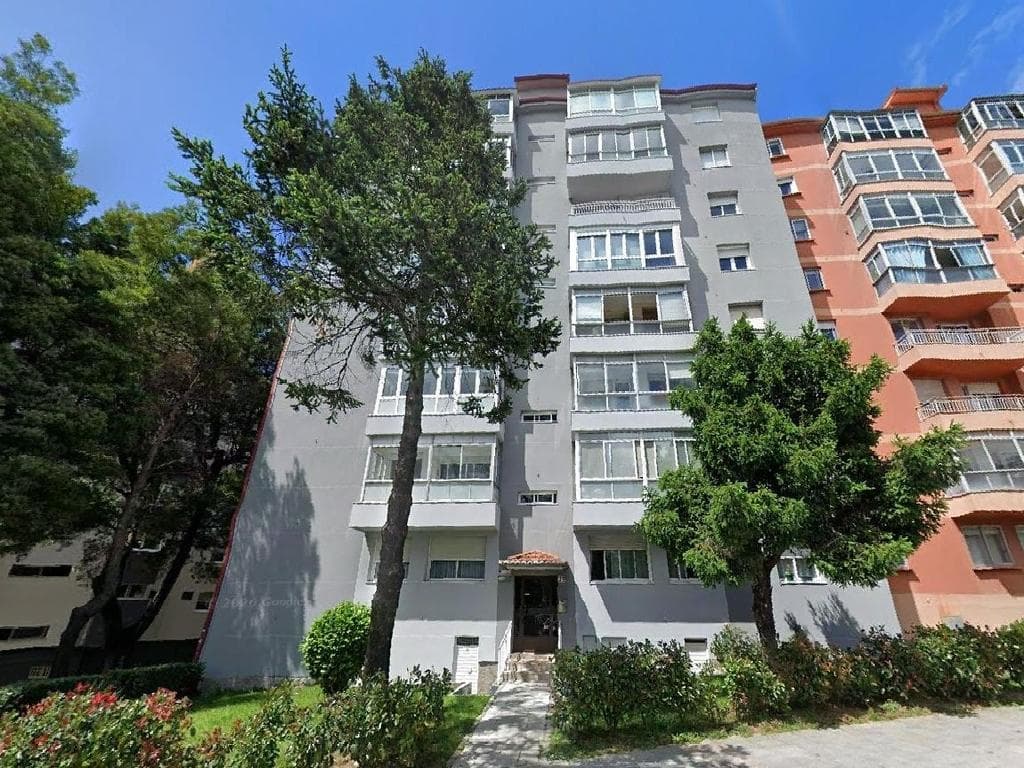
Appartamento
95/100- Prezzo
- 38.000 €
- Valutazione
- 95.638 €
Rendimento—
Compra con i dati, non d’istinto
RadarPro unisce calcoli algoritmici e intelligenza artificiale per analizzare il mercato e scovare le migliori opportunità immobiliari.
Crea un account gratis →
